
Покупатель уже решился. Он выбрал товар в диалоге, нажал «Купить» – и тут бот выбрасывает его на внешнюю страницу. Поля для номера карты, ожидание кода из СМС, попытки вспомнить пароль от личного кабинета банка. Именно здесь теряется до трети всех потенциальных заказов. В мессенджере MAX этот барьер убирается одним решением – подключением Системы быстрых платежей. Покупатель рассчитывается, не покидая переписку, буквально двумя касаниями экрана. Ниже – полный разбор механики, тарифов, фискальных обязанностей и пошаговый план запуска платежей в MAX.
Механика платежа: что происходит после нажатия кнопки
Многие ищут «оплату по коду СБП» или «перевод СБП по карте», представляя себе что-то сложное. На деле для предпринимателя всё устроено элементарно.
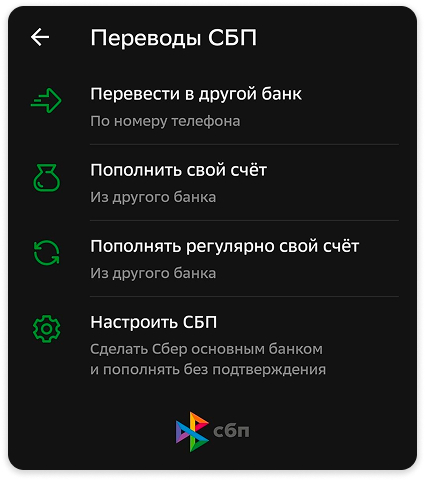
Никаких просьб продиктовать реквизиты. Бот формирует уникальную платёжную ссылку либо QR-код под конкретную сделку. Покупатель тапает по ссылке в переписке – или наводит камеру на код. Смартфон сам поднимает нужное банковское приложение: Сбер, Т-Банк, Альфа – неважно, где обслуживается клиент. На экране высвечивается сумма и наименование продавца. Одно нажатие «Подтвердить» – и человек уже снова в чате.
Принципиальный момент: карточные реквизиты не фигурируют в процессе вообще. Ничего не вводится, не сохраняется и не проходит через серверы бота. С точки зрения безопасности это серьёзный плюс по сравнению с классическим эквайрингом.
Тарифы: сколько реально стоит приём платежей
Вопрос про комиссию за СБП-платежи задают чаще всего. И вот почему цифры говорят сами за себя.
Обычный интернет-эквайринг по картам съедает от 2% до 3,5% каждого чека. Приём через СБП обходится в 0,4-0,7% – конкретная ставка зависит от банка-эквайера и объёма оборота.
Считаем на живых цифрах: оборот 300 000 ₽ в месяц. По картам вы отдаёте 6 000-10 500 ₽ комиссии. Через СБП – 1 200-2 100 ₽. Разница в пять раз. Для микробизнеса, самозанятых и тех, кто работает с небольшим средним чеком, это не мелочь, а ощутимая часть маржи.
Фискальная сторона: чеки, возвраты, счета
То, что деньги приходят через мессенджер, не отменяет ни одного требования законодательства. Отвечаем на вопросы, которые возникают у каждого.
Обязателен ли чек?
Да, без вариантов. Сам факт расчёта через СБП не снимает обязанность применять ККТ (54-ФЗ). ИП и ООО формируют чек через онлайн-кассу и доставляют его покупателю – в чат или на электронную почту. Самозанятые пробивают чек в «Моём налоге» и отправляют ссылку на него прямо в диалог бота.
Как вернуть деньги?
Возврат по СБП – штатная процедура. Он идёт через тот же платёжный сервис, который принимал оплату. По срокам: от нескольких минут до трёх рабочих дней, зависит от банка покупателя. Технически это решается одной командой на возврат, которую бот отправляет агрегатору по API.
Можно ли выставить счёт и принять оплату по нему?
Вполне. Ряд агрегаторов умеет генерировать платёжную ссылку, привязанную к конкретному счёту с назначением платежа. Это востребовано в B2B и при продаже дорогих услуг, где покупателю важно видеть официальную формулировку в выписке.
Платёжные сервисы, которые дружат с ботами
MAX не держит деньги на своих серверах. Мессенджер выступает каналом передачи команд. Реальный приём платежей обеспечивает посредник – платёжный агрегатор с API, совместимым с чат-ботами.
Не каждый банк даёт удобный интерфейс для таких связок. Вот проверенные сервисы, которые работают с ботами и поддерживают СБП:
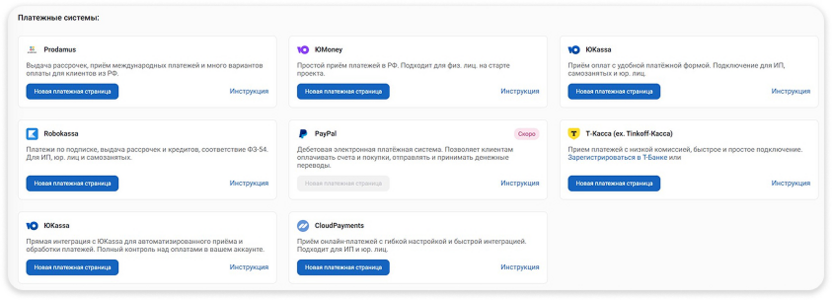
- Robokassa – всеядный агрегатор. Умеет подписки, рассрочки, кредитные продукты. Полностью закрывает требования 54-ФЗ.
- Т-Касса (ранее Тинькофф-Касса) – отличается щадящими тарифами и оперативным подключением. Хороший выбор для тех, кто запускается с нуля.
- CloudPayments – гибкая настройка, быстрая интеграция. Для тех, кому важен контроль над каждым этапом платёжного процесса.
- Prodamus – фаворит инфобизнеса и онлайн-школ. Рассрочки, международные платежи, широкий набор способов оплаты для российской аудитории.
- ЮKassa – наиболее распространённый вариант на российском рынке. Удобная платёжная форма, встроенная фискализация по 54-ФЗ. Сотрудничает с ИП, компаниями и самозанятыми. Есть готовая интеграция для автоматической обработки транзакций.
- ЮMoney – минимальный порог входа. Подходит физлицам на этапе проверки гипотезы, когда статус ИП или самозанятого ещё не оформлен.
Логика простая: выбираете сервис, подписываете договор, подключаете к боту. Техническая обвязка – вебхуки, обмен статусами, фискализация – в современных no-code платформах уже реализована из коробки. Например, в конструкторе BotMan есть прямые интеграции со всеми перечисленными сервисами.
Дальше – конкретный план действий.
Запуск платежей в MAX: восемь шагов без кода
Шаг 1. Подключаем бота к MAX
Регистрируетесь в Botman.pro. Открываете «Интеграции», находите MAX. Создаёте бота через MAX Business (VK ID), копируете токен доступа и вставляете в поле настроек конструктора.
Шаг 2. Определяетесь с платёжным провайдером
Заходите в «Платёжные системы». На платформе доступны интеграции с агрегаторами, работающими в российском правовом поле (ЮKassa, Robokassa и остальные из списка выше). Указываете того, с кем подписан договор.
Шаг 3. Вводите данные для связи
Конструктор запросит авторизационные параметры. Как правило, это API-ключ, секретный ключ или OAuth-авторизация. Для ЮKassa, например, потребуется ShopID и адрес бота. Обмен данными и обработка уведомлений о платежах настраиваются автоматически.
Шаг 4. Заводите товар или услугу
В разделе «Товары» / «Платежи» создаёте платёжную позицию. Это может быть конкретная единица каталога, разовая услуга или абстрактная запись типа «Оплата заказа №123». Прописываете наименование, фиксированную стоимость и краткое описание.
Шаг 5. Встраиваете оплату в сценарий
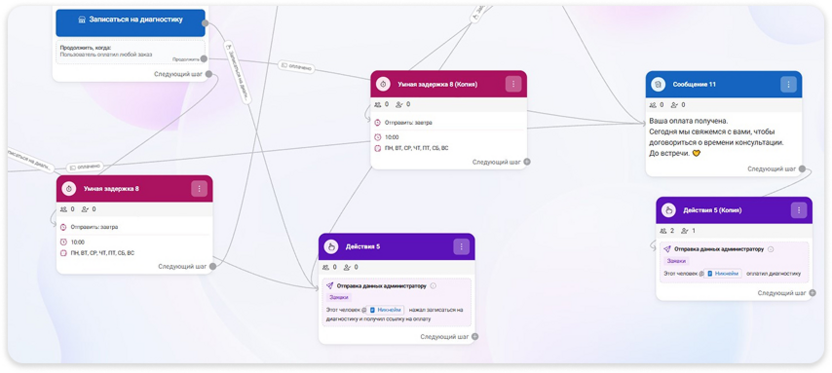
Открываете визуальный редактор. Находите точку, где покупатель подтвердил намерение купить. Перетаскиваете блок «Товар» или «Оплата» в нужное место схемы. Привязываете созданную позицию. Бот сам сформирует платёжную ссылку через подключённый агрегатор и доставит её в чат.
Шаг 6. Прописываете сценарий после успешной оплаты
Определяете, что бот делает, получив подтверждение платежа. Варианты: сообщение «Спасибо! Заказ №12345 принят в работу», передача сделки в CRM, сигнал менеджеру в рабочий чат.
Шаг 7. Обрабатываете неудачные попытки
Покупатель может закрыть приложение, передумать, обнаружить пустой счёт. Настраиваете триггер: если в течение заданного времени платёж не прошёл, бот отправляет ненавязчивое напоминание или предлагает связаться с менеджером для помощи.
Шаг 8. Тестируете перед запуском
Запускать реальные платежи без проверки – риск. В Botman.pro есть режим предпросмотра. Проходите всю воронку: выбор товара, генерация ссылки, тестовый платёж на минимальную сумму. Проверяете, что деньги списываются, статус меняется, бот реагирует корректно.
Дополнительные возможности платформы
Конструктор закрывает не только базовый сценарий «товар → ссылка → оплата», но и более сложные задачи:
- Единый журнал операций. В личном кабинете доступен раздел «История платежей» – полная лента транзакций с разбивкой по клиентам, суммам, провайдерам и статусам. Сверка с бухгалтерией перестаёт быть головной болью.
- Оплата через WebApp. Вместо текстовой ссылки бот показывает кнопку, которая разворачивает платёжный интерфейс внутри окна мессенджера. Покупатель не покидает привычную среду. Выглядит солидно, конвертирует лучше.
- Рекуррентные списания. Для подписочных моделей: клиент один раз привязывает платёжный инструмент, дальше система списывает деньги по расписанию без его участия.
Ошибки при запуске оплаты через СБП
Чтобы платежи проходили гладко и для вас, и для покупателей, обходите стороной четыре типичные ловушки.
- Пренебрежение тестовыми транзакциями. Одна опечатка в API-ключе – и все покупатели упираются в ошибку. Перед запуском трафика сделайте два-три контрольных платежа на реальные, пусть и минимальные, суммы.
- Обрыв сценария при неоплате. Если человек не завершил платёж, диалог не должен заходить в тупик. Автоматический фоллоу-ап – одно короткое напоминание – возвращает заметную часть «потерянных» покупателей.
- Размытое подтверждение после оплаты. Человек заплатил и не понимает, что дальше. Формулируйте предельно конкретно: «Оплата получена. Заказ №555. Менеджер напишет вам в течение 15 минут». Это гасит тревогу и разгружает поддержку.
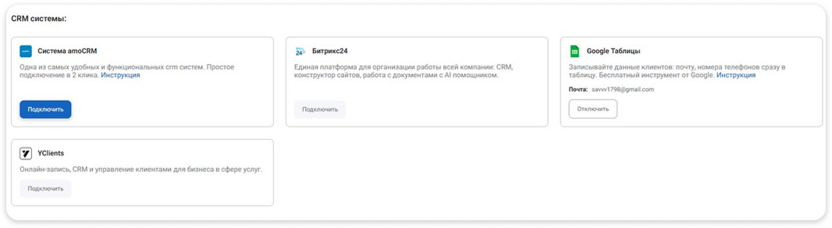
- Изоляция данных от CRM. Когда информация о платежах живёт только внутри бота, отдел продаж работает вслепую. Передавайте сведения об оплатах в Битрикс24, amoCRM или другую учётную систему.
Итоги: зачем бизнесу СБП в MAX
- Сокращение издержек. Комиссия 0,4-0,7% против 2-3,5% у классического эквайринга. На масштабе это тысячи рублей ежемесячно.
- Рост доли завершённых покупок. Расчёт по ссылке или коду внутри переписки, без заполнения карточных полей, добавляет 20-30% к числу успешных транзакций.
- Правовая чистота. СБП – инфраструктура Банка России. Фискализация через онлайн-кассу или «Мой налог» и корректные возвраты через агрегатор закрывают все требования регулятора.
- Отсутствие порога входа. Программист не нужен. Выбираете агрегатор с готовым API (ЮKassa, Robokassa, Т-Касса), подключаете к конструктору – и всё работает.
- Автоматизация операционки. Грамотно собранный бот берёт на себя генерацию ссылок, контроль статусов, отправку чеков и синхронизацию с CRM. Вы занимаетесь продуктом, а не рутиной.
Регистрируйтесь на платформе и соберите приём СБП-платежей в MAX за один вечер. Первые две недели весь функционал конструктора – включая платёжные интеграции – доступен без ограничений и оплаты. Прогоните сценарий от корзины до финального подтверждения и убедитесь, что автоматика работает как часы.


Комментарии